「ふるさと納税」の基本と手続き 【税務レポート】
「ふるさと納税」の基本と手続き
解説:税理士法人日本経営
代表社員税理士 吉本 英明
今年も残すところあとわずかとなり、年末に向けて「ふるさと納税」の検討を始められる方も多いのではないでしょうか。ふるさと納税の寄付件数は年々増加傾向にあり、令和8年7月31日に総務省が公表した「ふるさと納税に関する現況調査結果」によれば令和7年度の寄付金額は約1兆3,314億円、寄付件数は約5,963万件で、5年前の令和2年度と比べると寄付金額は約2倍、寄付件数は約1.7倍に増えています。
今回は制度の仕組みや手続き、そして改正点についてみていきます。
1.ふるさと納税の基本の仕組み
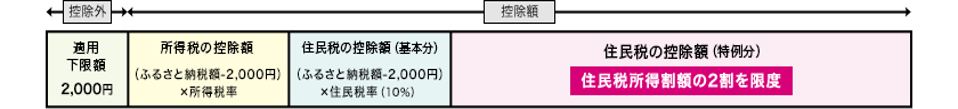
ふるさと納税はご自身が選んだ自治体に対して寄付を行った場合に、寄付金額のうち2,000円を超える部分について、所得税及び個人住民税からそれぞれ控除が受けられる制度です。
税金の控除を受けられる金額にはご自身の年収や家族構成に応じた「上限額」が定められており、上限額を超えた寄付額は自己負担となります。
2.申告等の方法
確定申告が不要な給与所得者の方については、ふるさと納税先が5団体以内であればふるさと納税先団体に申請することにより、この寄付金控除を受けることができます。
この制度を「ワンストップ特例制度」といいます。なお、当年度の申請期限は翌年1月10日(必着)となっています。
寄付先の自治体が6団体以上になる方や、医療費控除・住宅ローン控除(初年度)などで確定申告を行う方は、ふるさと納税分もまとめて確定申告をする必要があります。確定申告をする場合は、自治体からの「寄付金受領証明書」や、指定事業者が発行する「寄付金控除に関する証明書」が必要となります。当年度の控除対象となるのは12月31日までに支払(決済)が完了した寄付です。
3.制度の見直し
総務省は令和7年6月24日にふるさと納税について制度本来の趣旨に沿った運用が行われるように見直しを行いました。本改正は令和8年10月以降から適用されます。主な見直しの内容は以下のとおりです。
①募集費用の透明化
ふるさと納税の規模拡大に伴い返礼品調達費用やポータルサイト事業者等への手数料などが5,000億円を超える規模となっている現状があります。経費率を5割から4割まで段階的に引き下げ、自治体が活用できる財源割合を令和11年に6割以上とすることを目標とし、地方団体が「1回あたりの支払金額が100万円以上」となる募集費用について、その支払先・支払額・支払目的を公表することになりました。
②地場産品基準の明確化
製造品、加工品等の返礼品について、当該返礼品の製造等を行う者が価値の過半が区域内で生じたことを証明するとともに、返礼品提供開始日までに地方団体がその証明事項を一覧で公表することになりました。
4.最後に
上記のとおり、令和8年10月よりふるさと納税のルールが厳しくなっています。また、令和9年寄付分から超高所得者に対する優遇を制限するため、現行制度では所得に応じて上限なく増える住民税の控除額(特例部分)が193万円に上限設定されることになりました。これにより給与年収1億円(単身者の場合)以上の方が寄付金控除額の制限を受けることになります。ルールも年々変化していますので改正点に対する注意が必要です。
なお、ふるさと納税の返礼品は税務上、一時所得として取り扱われるため、他の一時所得も含めて、特別控除額の50万円を超えると所得税が課税されることになります。
ふるさと納税についてお困りの際は、是非、担当者にご相談ください。
もっと知りたい!続けてご覧ください
相続や遺言、事業承継などのさまざまなお悩みに役立つ情報を動画で紹介
2026年11月01日
税理士法人日本経営
代表社員税理士 吉本 英明
本稿は掲載時点の情報に基づき、一般的なコメントを述べたものです。実際の税務・経営の判断は個別具体的に検討する必要がありますので、税理士など専門家にご相談の上ご判断ください。本稿をもとに意思決定され、直接又は間接に損害を蒙られたとしても、一切の責任は負いかねます。
バックナンバー・経営者のライフプラン・相続サロンのご案内
-
事業形態
事業・国際税務
相続・オーナー
- 種別 レポート