令和8年度の年末調整 【税務レポート】
令和8年度の年末調整
解説:税理士法人日本経営
代表社員税理士 吉本 英明
国税庁は9月24日に「年末調整がよくわかるページ(令和8年分)」を公開しました。
令和8年度税制改正により、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ及び扶養親族等の所得要件の改正等が行われました。
この改正は令和8年12月に行う年末調整など、令和8年12月以後の源泉徴収事務より適用されます。
1.基礎控除の引き上げ
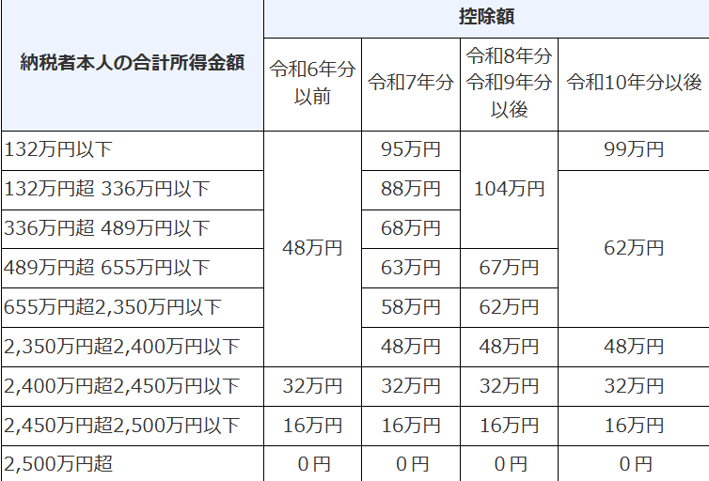
改正に伴い、合計所得金額が489万円以下の場合(給与所得者の場合は給与収入が655万円以下)は、
104万円の基礎控除の適用を受けることができます。
なお、住民税の基礎控除は43万円のまま据え置かれています。
2.給与所得控除の引き上げ
給与等の収入金額が 220 万円以下の場合の給与所得控除額が65万円から74万円に引き上げられました。改正後の給与所得控除の以下の通りです。
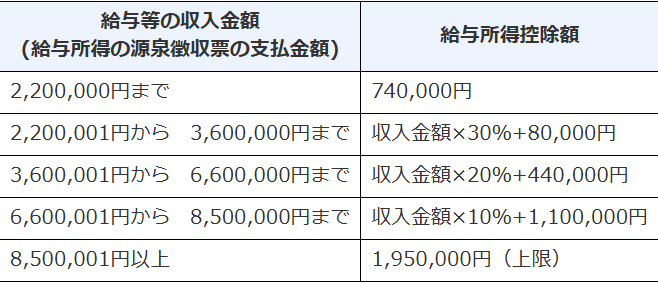
基礎控除と給与所得控除の最低額の改正により、給与所得者の所得税が発生するラインが、従来の「103万円の壁」から「178万円の壁」へ大幅に引き上げられました。
3.扶養控除等の所得要件の緩和
基礎控除の引上げに伴い、扶養控除等の対象となる扶養親族等の所得要件が緩和され、年間の合計所得金額が62万円以下(給与収入だけの場合年収136万円)の場合は扶養親族となります。
これまで扶養から外れていた親族が、令和8年度以降、新たに扶養控除・配偶者控除の対象となるケースがあるため注意が必要です。
4.一般生命保険料控除の上限拡大
23歳未満の扶養親族がいる場合、新生命保険料(一般)の控除上限額が4万円から6万円に引き上げられます。
なお、全体の適用上限額である12万円に変更はありません。
5.最後に
今回は令和8年度改正による所得税の変更点について確認しました。
これらの改正は本年度分の年末調整から適用されます。
年末調整業務をスムーズに行うためにも、変更点を正しく理解する必要があります。
年末調整についての不明点がある場合は、ぜひ担当者にご確認ください。
もっと知りたい!続けてご覧ください
相続や遺言、事業承継などのさまざまなお悩みに役立つ情報を動画で紹介
2026年09月01日
税理士法人日本経営
代表社員税理士 吉本 英明
本稿は掲載時点の情報に基づき、一般的なコメントを述べたものです。実際の税務・経営の判断は個別具体的に検討する必要がありますので、税理士など専門家にご相談の上ご判断ください。本稿をもとに意思決定され、直接又は間接に損害を蒙られたとしても、一切の責任は負いかねます。
バックナンバー・経営者のライフプラン・相続サロンのご案内
-
事業形態
事業・国際税務
相続・オーナー
- 種別 レポート